





Как кредитное рейтинговое агентство Африки может повлиять на стоимость капитала
Почему стоимость заимствований африканских государств зависит не только от их долговой нагрузки, но и от оценки кредитного риска? Может ли континентальная экспертиза помочь инвесторам точнее оценивать риски разных экономик? При каких условиях создание собственного кредитного рейтингового агентства способно повлиять на доступ Африки к капиталу? Читайте в материале TV BRICS
-
Источник фото: Jacob Wackerhausen / iStock
AfCRA: Африка создает собственную инфраструктуру оценки риска
В октябре 2026 года в Порт-Луи, столице Маврикия, состоялся официальный запуск Африканского кредитного рейтингового агентства – Africa Credit Rating Agency (AfCRA). Инициатива, над подготовкой которой почти десять лет работали Африканский союз (АС), Африканский механизм коллегиального обзора (АМКО) и их партнеры, призвана способствовать развитию кредитной экспертизы в странах континента.
AfCRA создается как независимая коммерческая структура, ориентированная на частный сектор. Агентство должно дополнять существующую систему кредитной оценки за счет анализа, учитывающего особенности африканских экономик. Предполагается, что агентство будет оценивать суверенных и субнациональных заемщиков, финансовые организации и компании. Эффективность этой модели будет зависеть от качества методологии, доступности данных и доверия участников рынка.
Создание нового агентства связано с давней проблемой континента: доступ к финансированию определяется не только реальными экономическими показателями, но и тем, насколько полно инвесторы располагают информацией о заемщике, его обязательствах и перспективах развития. Если данные ограничены, неоднородны или недостаточно сопоставимы, кредитору сложнее различать риски отдельных государств и компаний.
При этом появление AfCRA не гарантирует, что стоимость заимствований снизится. Агентству предстоит сформировать и совершенствовать методологию, накапливать историю рейтинговых решений и завоевывать доверие участников рынка. Практический результат будет зависеть от того, насколько его рейтинги окажутся независимыми, обоснованными и востребованными финансовыми организациями.
Как кредитный рейтинг влияет на стоимость заимствований
Кредитный рейтинг помогает инвесторам оценить способность государства или компании выполнять долговые обязательства. Он учитывается при определении условий привлечения финансирования, однако сам по себе не определяет стоимость заимствований.
 Источник фото: Thai Noipho /
iStock
На условия заимствований влияют также уровень государственного долга, состояние бюджета, темпы экономического роста, валютные риски и объем международных резервов. Значение имеют валюта выпуска облигаций, срок обращения, ликвидность рынка, текущие процентные ставки и спрос со стороны инвесторов.
Поэтому страны с сопоставимыми кредитными рейтингами могут привлекать финансирование на разных условиях. Рейтинг помогает оценить кредитоспособность заемщика, но не определяет стоимость заимствований сам по себе.
Для Африканского рейтингового агентства AfCRA развитие оценки кредитоспособности имеет значение как инструмент повышения доступности информации о заемщиках. Более полные и сопоставимые данные могут помочь инвесторам принимать обоснованные решения, однако итоговая стоимость финансирования по-прежнему зависит от совокупности экономических и рыночных факторов.
AfCRA: как устроена новая рейтинговая система
Кредитное рейтинговое агентство анализирует финансовое положение заемщика, его обязательства, источники доходов и факторы, способные повлиять на выполнение долговых обязательств. При анализе отдельных государств предметом оценки становятся бюджетная устойчивость, динамика госдолга, возможности привлечения финансирования, внешние дисбалансы и качество экономического управления.
Для компаний важны другие показатели: выручка, денежные потоки, долговая нагрузка, структура обязательств, качество активов и способность генерировать доход. При этом корпоративная кредитоспособность зависит также и от внешней среды, включая состояние национальной экономики, валютные ограничения и доступность финансирования.
 Источник фото: Dragos Condrea /
iStock
Результатом анализа становится рейтинг – выраженная в установленной шкале оценка кредитоспособности заемщика. Прогноз по рейтингу отражает ожидаемое направление его возможного изменения. Стабильный прогноз означает, что при текущих предпосылках агентство не ожидает изменения рейтинга в обозримой перспективе. Одинаковые буквенные обозначения у разных агентств не обязательно соответствуют идентичным методологиям и уровням риска.
AfCRA предстоит сформировать устойчивую практику оценки. Для участников рынка значение будут иметь и опубликованные рейтинги, и доступность методологических документов, прозрачность аргументации, регулярность пересмотров и готовность агентства менять оценки при изменении финансового положения заемщика.
Региональная экспертиза может помочь учитывать особенности африканских рынков, включая структуру бюджетных доходов, экспортную специализацию и доступность статистики. Однако это преимущество будет иметь практическую ценность лишь в том случае, если локальный контекст станет дополнением к строгому анализу платежеспособности, а не основанием для смягчения требований к заемщикам.
По оценке профессора Дурбанского технологического университета Замокухле Мбандльвы, на начальном этапе AfCRA следует сосредоточиться на тех направлениях, которые решают наиболее острые проблемы африканских финансовых рынков.
«AfCRA следует уделить первоочередное внимание присвоению суверенных и корпоративных кредитных рейтингов. Суверенные рейтинги помогут инвесторам оценивать кредитоспособность африканских государств, а корпоративные — оценивать компании, привлекающие заемные средства, выпускающие облигации или ищущие инвестиции. Особое внимание стоит уделить малым и средним предприятиям (МСП), инфраструктурным проектам, а также компаниям, работающим в секторах, которые имеют стратегическое значение для экономического развития Африки»
Рейтинг как инфраструктура финансового рынка
Рейтинги входят в широкую систему анализа рисков, на которую опираются банки, инвестиционные фонды и страховые компании. При рассмотрении сделки инвестору необходимо оценить вероятность невыполнения обязательств, возможный размер потерь, юридические условия взыскания долга и ликвидность инструмента. Рейтинг помогает систематизировать часть информации, но не заменяет анализа условий конкретной сделки.
Для инвесторов, работающих в нескольких африканских странах, важна сопоставимость данных о заемщиках. Единые требования к раскрытию информации и последовательная методология могут упростить анализ разных рынков и сократить затраты на проверку данных.
Рейтинг помогает систематизировать информацию о заемщике, но его практическая ценность зависит и от того, насколько последовательно участники рынка могут сопоставлять оценки разных эмитентов.
Почему финансовая интеграция требует сопоставимой оценки риска
Для инвесторов, работающих сразу в нескольких африканских странах, сопоставимость данных о заемщиках снижает издержки анализа и помогает выявлять различия в кредитоспособности. Однако единая методология не означает одинакового подхода ко всем экономикам: оценка должна учитывать структуру экспорта, особенности бюджетной системы, валютный режим и глубину финансового рынка.
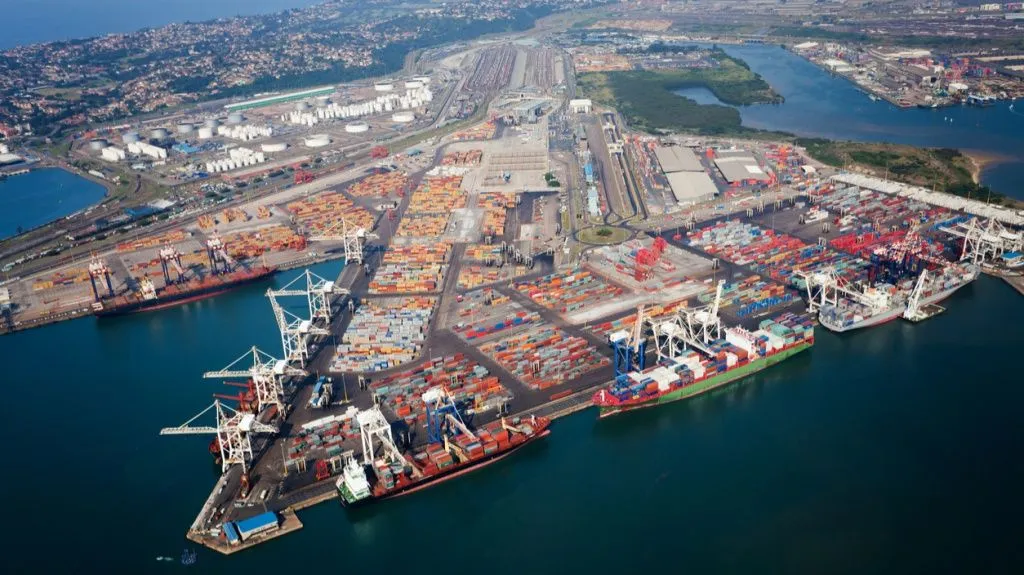
Континентальное рейтинговое агентство потенциально способно расширить охват заемщиков, по которым доступна ограниченная аналитическая информация, и сформировать дополнительную базу для сравнения инвестиционных возможностей. Но сопоставимость оценок сама по себе не гарантирует притока капитала: решение инвестора по-прежнему зависит от платежеспособности заемщика, валютных рисков, ликвидности инструмента и условий конкретной сделки.
 Источник фото: michaeljung /
iStock
По словам эксперта в области российско-африканских международных отношений Анны Крупиной, новым рейтинговым агентствам придется балансировать между применением своей методологии и встраиванием в существующую мировую систему рейтингов.
«Чтобы AfCRA не ограничивалось локальными рынками, необходимо обеспечить международную сопоставимость своих оценок, добиться признания со стороны зарубежных финансовых органов и включения рейтингов в процедуры оценки рисков международных банков и инвестиционных фондов. Но выполнение этих требований не гарантирует международного спроса. Аналитическую ценность представляет как раз-таки понимание регионального контекста для оценки рисков, а также возможность предоставить наиболее полную информацию о локальных заемщиках. Этого уже существующие рейтинги не могут предоставить, когда речь идет об Африке»
Почему AfCRA важен для БРИКС и Глобального Юга
Создание AfCRA представляет интерес для стран Глобального Юга не только как африканская институциональная инициатива. БРИКС развивает собственные финансовые инструменты и институты, а АС формирует континентальную систему кредитной оценки. Это разные процессы, не образующие общей рейтинговой системы, но в обоих случаях на первый план выходит вопрос о доступности финансовых инструментов и профессиональной экспертизы, необходимых для принятия инвестиционных решений.
На африканском континенте находятся три полноправных участника БРИКС+: ЮАР, Египет и Эфиопия. Экономические условия этих государств показывают, с какими разными типами кредитного риска должна работать континентальная рейтинговая система.
 Источник фото: Arnold Petersen /
iStock
ЮАР представляет пример крупного финансового рынка, где при оценке государственного долга необходимо учитывать одновременно его масштаб, динамику бюджетного баланса и способность правительства сдерживать дальнейший рост заимствований. Египет показывает, насколько существенно соотношение долговых обязательств, процентных расходов и международных резервов – то есть баланс между масштабом долга и доступными внешними ресурсами.
Эфиопия демонстрирует другой аспект долгового риска – сложность восстановления устойчивого финансирования при необходимости реструктуризации обязательств. В 2025 году страна заключила соглашение с официальными двусторонними кредиторами, которое предусматривает облегчение долгового бремени более чем на 3,5 млрд долларов (287 млрд рублей). В 2026 году власти сообщили о достижении принципиальной договоренности с группой держателей международных облигаций по основным финансовым условиям реструктуризации; завершение этого процесса требует дальнейшего согласования.
Эти различия важны для AfCRA. Задача континентальной рейтинговой экспертизы состоит в том, чтобы точнее выявлять различия в кредитоспособности заемщиков с разными экономическими моделями – не сводя их к общему представлению об африканском рынке. Такая экспертиза может быть полезна инвесторам, работающим сразу на нескольких африканских рынках, если она позволяет точнее учитывать различия между заемщиками.
Для других развивающихся экономик опыт AfCRA может стать ориентиром при создании собственных источников кредитной экспертизы. Однако переносить эту модель на другие регионы можно лишь с учетом особенностей регулирования, структуры финансовых рынков и требований инвесторов. Практическую ценность такого подхода покажет то, насколько новые рейтинги будут востребованы участниками рынка.
Главный риск – доверие рынка
Независимость AfCRA будет определяться не только организационным статусом, но и практикой работы. Для рынка важны прозрачные правила управления конфликтами интересов и готовность публиковать оценки, которые могут не совпадать с ожиданиями оцениваемых государств и компаний. Если агентство будет восприниматься как инструмент защиты африканских заемщиков от негативных оценок, это может подорвать доверие к его рейтингам. Особенно показательными станут случаи, когда агентству придется понижать рейтинг страны или крупной компании.
Эксперт в области бизнеса, образования и Глобального Юга Рэймонд Матлала считает, что доверие к агентству будет зависеть не столько от структуры его собственности, сколько от способности продемонстрировать подлинную институциональную независимость.
«AfCRA должно сформировать надежные механизмы управления, включая независимый совет директоров, прозрачные методологии присвоения рейтингов, эффективную политику предотвращения конфликтов интересов, а также четкое разграничение между коммерческой деятельностью и процессом принятия решений о кредитных рейтингах»
Оценки агентства должны быть защищены от политического влияния, интересов акционеров и коммерческого давления со стороны оцениваемых им организаций.
Не менее важное условие – качество статистики. Без достоверных и своевременных данных сложно надежно оценить долговую устойчивость государств, финансовое положение компаний и способность заемщиков выполнять обязательства. Поэтому развитие самостоятельной рейтинговой системы должно сопровождаться повышением качества национальной статистики и прозрачности долговых данных.
Для полноценной работы AfCRA также потребуются квалифицированные аналитики, устойчивое финансирование и достаточно широкий круг эмитентов и инвесторов.
Еще один критерий успеха – признание со стороны финансового сообщества. Практическое значение рейтинги приобретают, когда их учитывают банки, фонды, страховые компании и институциональные инвесторы, а в соответствующих случаях – и регуляторы. Для этого необходима история рейтинговых решений, подтверждающая последовательность и качество аналитической работы.
Эксперт в области эффективного управления, этического лидерства и риск-менеджмента стихийных бедствий Замокухле Мбандльва добавляет, что финансовым организациям нужны доказательства того, что рейтинги AfCRA позволяют эффективно различать уровни кредитного риска. «Агентству следует формировать данные о результатах прошлых периодов, матрицы переходов рейтингов, статистику дефолтов и проводить регулярное ретроспективное тестирование (back-testing)» – говорит эксперт Мбандльва. По мере накопления опыта работы, для подтверждения аналитической надежности, потребуются независимая проверка и периодические обзоры деятельности агентства.
По оценке Анны Крупиной, одного только признания со стороны АС недостаточно. «Организации еще придется доказать, что его критерии оценки объективны», – сказала эксперт.
Доверие может прийти только со временем. AfCRA необходимо продемонстрировать, что его рейтинги востребованы на самом африканском континенте и учитываются при принятии финансовых решений. Для этого важно добиться их практического использования региональными структурами, а также пройти процедуры лицензирования на приоритетных рынках. Кроме того, методология должна соответствовать требованиям Базельского комитета по банковскому надзору – объективности, независимости и прозрачности.
Рэймонд Матлала подчеркивает, что успех AfCRA следует оценивать по тому насколько справедливыми, точными и заслуживающими международного доверия являются его оценки.
«Готовность принимать сложные, а порой и непопулярные решения станет самым убедительным доказательством независимости агентства и фундаментом для долгосрочного доверия со стороны инвесторов», – заключает эксперт в области бизнеса, образования и Глобального Юга Рэймонд Матлала.
Успех AfCRA нельзя измерять только числом опубликованных рейтингов или заявленным охватом рынка. Более содержательные показатели – полнота и качество информации, устойчивость методологии, своевременность пересмотров и способность оценок помогать участникам рынка принимать обоснованные финансовые решения.
Статья подготовлена Вахитом Ниязовым.
-
![]()


 Экономика30.10.26Президент Мозамбика Даниэл Франсишку Чапо: «Сотрудничество в формате Юг – Юг и с государствами БРИКС чрезвычайно важно»
-
![]()

 Экономика30.10.26Россия и Африка приняли план сотрудничества на 2027–2029 годы
-
![]()
 Экономика30.10.26Оман стал вторым крупнейшим арабским импортером нефтепродуктов из ОАЭ
-
![]() Экономика30.10.26Президент Мозамбика: Россия играет значимую роль в развитии человеческого капитала
-
![]() Экономика29.10.26Президент Мозамбика Даниэл Франсишку Чапо: «Мы приглашаем представителей крупного агробизнеса стран БРИКС инвестировать в развитие национального сельского хозяйства»
-
![]()
 Экономика29.10.26Экономика Индии может вырасти на 7,35% во втором квартале финансового года – прогноз










-
![Александр Лукашенко]()
 Александр ЛукашенкоПрезидент Белоруссии«Нет сомнений в том, что потенциал СНГ не исчерпан. Наш союз является – и еще на долгие годы останется – Содружеством общей судьбы»
-
![Масуд Пезешкиан]() Масуд ПезешкианПрезидент Ирана«Российско-иранские отношения развиваются практически во всех сферах. Наблюдается их рост в области торговли, экономики и гуманитарного сотрудничества.»
-
![Сирил Рамафоса]() Сирил РамафосаПрезидент ЮАР«Мы готовы к новому этапу экономических отношений между нашими двумя странами. <…> Сила партнерства государств измеряется не количеством подписанных соглашений, а результатами, которых мы добиваемся»
-
![Нарендра Моди]() Нарендра МодиПремьер-министр Индии«В рамках инициативы по развитию инноваций сеть инкубаторов БРИКС объединит наши стартапы и инкубаторы. Для поддержки инновационных и масштабируемых решений мы предложили создать Фонд инноваций стартапов БРИКС. Сеть БРИКС по цифровому сельскому хозяйству откроет новые возможности для фермеров. Благодаря ей искусственный интеллект, геопространственные технологии и цифровая государственная инфраструктура будут ориентированы на реальные потребности сельхозпроизводителей. <...> мы выступаем за инклюзивный подход к внедрению технологий»
-
![Масуд Пезешкиан]() Масуд ПезешкианПрезидент Ирана«БРИКС сегодня уже не просто формат сотрудничества между развивающимися экономиками, а символ стремления к более сбалансированному и инклюзивному миру, в котором ни одна сила не имеет права определять судьбы других народов»